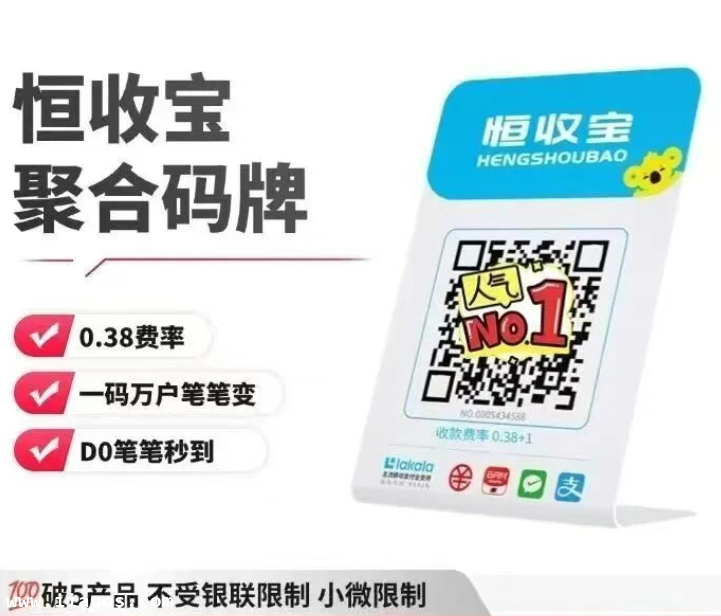
一、恒收宝是哪家支付公司的?持牌背景揭秘
收款工具的安全性核心取决于所属支付公司是否具备合规资质,恒收宝的背景可追溯至乐在支付有限公司(前身为双乾支付),其合规根基扎实,具体信息如下:
二、关键规则:费率、到账时间与交易限额
费率成本与资金到账效率是商户选择收款工具的核心考量,恒收宝收款码的规则清晰透明,适配中小额高频收款场景:
1. 费率标准:0.38%+1元/笔,成本可控
恒收宝码牌执行统一费率标准:每笔交易收取0.38%的手续费+1元固定费用。例如,一笔1000元的收款,手续费为1000×0.38%+1=4.8元,费率水平低于传统POS机(通常0.6%起),对中小额交易商户更友好。
2. 到账时间与额度:D0秒到+D1兜底,限额明确
| 到账类型 | 适用时间 | 限额规则 |
|---|---|---|
| D0秒到 | 每日11:30-23:30 | 单笔3000元,单日15000元,单日10笔 |
| D1到账 | 23:30-次日11:30及单日超限额部分 | 无单笔限额,单日超额部分自动转D1 |
⚠️ 重要提醒:D0秒到需手动发起提现,采用“合并到账”模式,避免频繁小额到账引发银行卡风控;D1到账为系统自动结算,无需手动操作。
三、新品优势:自动变商户+破限额,适配小微需求
恒收宝作为新品码牌,主打“大商户池模式”,解决了传统小微收款工具的诸多痛点,核心优势集中在以下5点:
四、注册与风控:2大核心注意事项
1. 注册要求:需绑定两张不同储蓄卡
个人小微注册恒收宝时,必须绑定两张不同银行的储蓄卡,二者功能不同,不可混用:
-
认证提额卡:用于身份核验与额度评估,需为注册人本人名下一类储蓄卡;
-
到账卡:用于接收结算资金,需与认证提额卡分属不同银行,确保资金结算安全。
2. 风控规则:信用卡与储蓄卡交易需搭配
为符合支付监管要求,降低账户风控风险,恒收宝设置了交易搭配规则:每完成4笔信用卡交易,需随机穿插1笔储蓄卡交易,储蓄卡交易金额无严格限制,5-100元均可,未按规则操作可能导致账户暂时限制收款。
恒收宝收款码:中小额收款的合规之选
恒收宝作为乐在支付(持牌机构)旗下产品,合规性有保障,0.38%+1元费率适配中小额交易,自动变商户、破银联限制等优势直击小微商户痛点。需注意注册时绑定两张储蓄卡,交易中按规则搭配储蓄卡支付。若你是个人、小微商户,且以3000元以内单笔收款为主,恒收宝是高性价比选择!
-
2026-10-23收款码对账与财务管理:商户每日对账全攻略
收款码对账与财务管理指南!详解每日对账流程、常见问题、自动化对账工具,帮助商户提升财务效率,避免资金差错[...]
-
2026-10-22收款码营销实战:100个提升转化率的技巧
收款码不只是收款工具!详解100个营销技巧:会员体系、满减活动、拼团裂变、积分兑换等,帮助商户提升转化率和复购率[...]
-
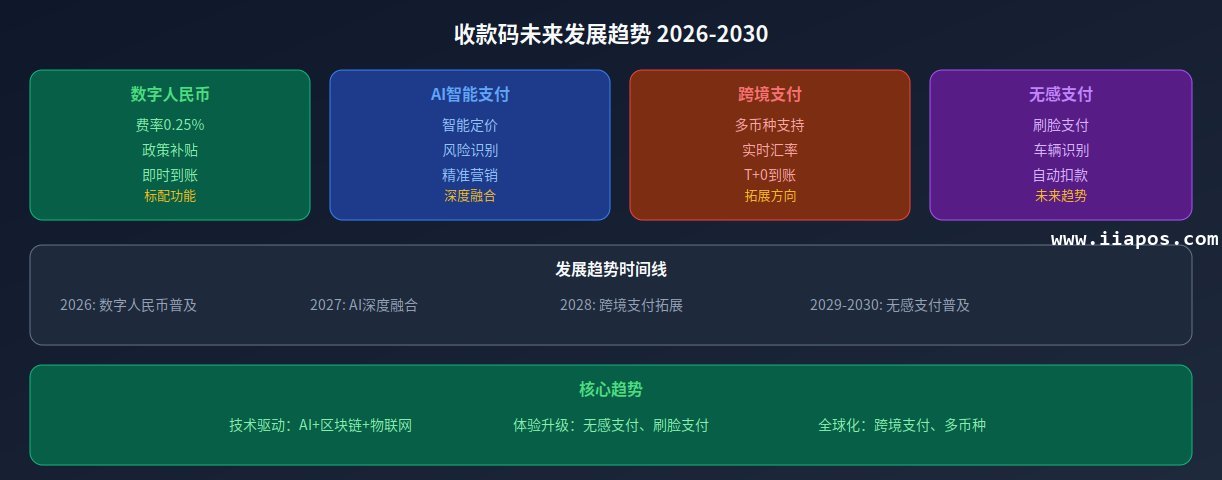
2026-10-21收款码未来发展趋势:2026年支付创新展望
收款码未来发展趋势!详解数字人民币融合、AI智能分析、跨境支付拓展、无感支付等2026年支付创新,帮助您把握支付行业未来方向[...]
-
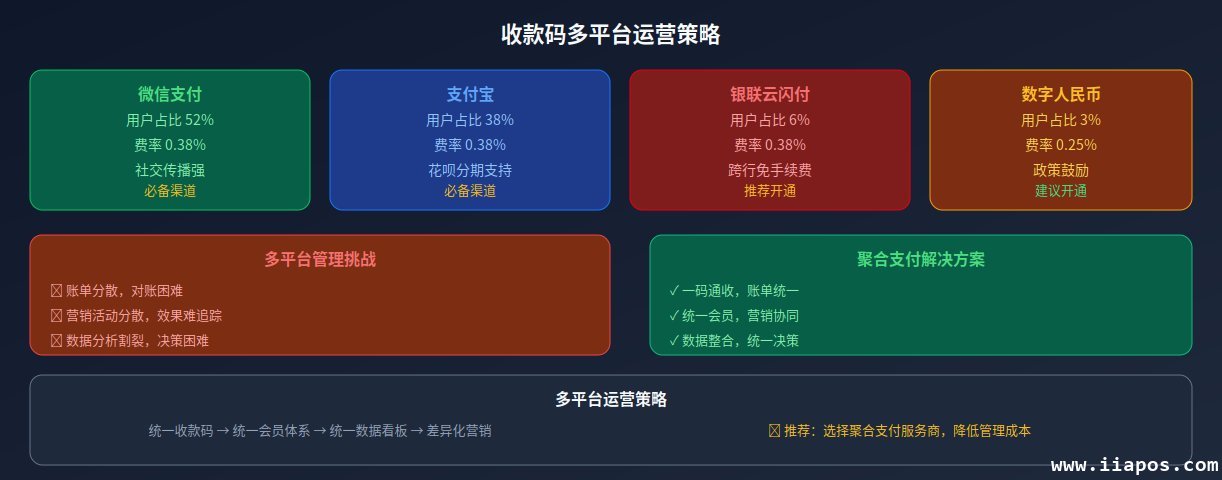
2026-10-19收款码跨平台运营策略:微信支付宝银联多平台管理指
收款码多平台运营策略!详解微信/支付宝/银联三大平台收款码管理技巧,实现多平台统一对账、数据整合、营销协同,提升运营效率[...]
-
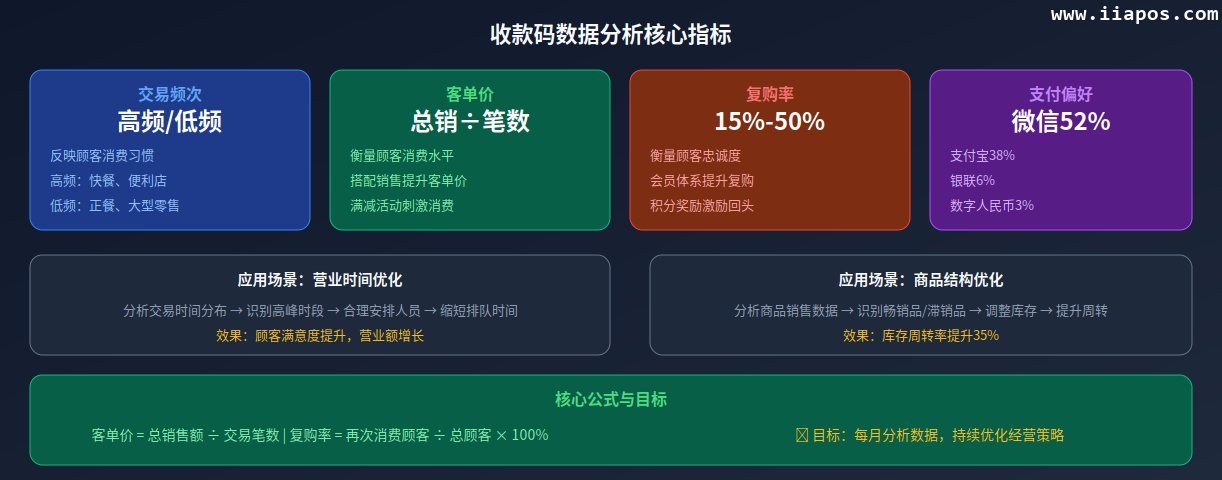
2026-10-14收款码数据分析与经营优化:用数据驱动生意增长
收款码不只是收款工具!详解如何用收款数据优化经营:分析高峰时段、畅销商品、顾客偏好,提升营业额30%的实战技巧[...]
-
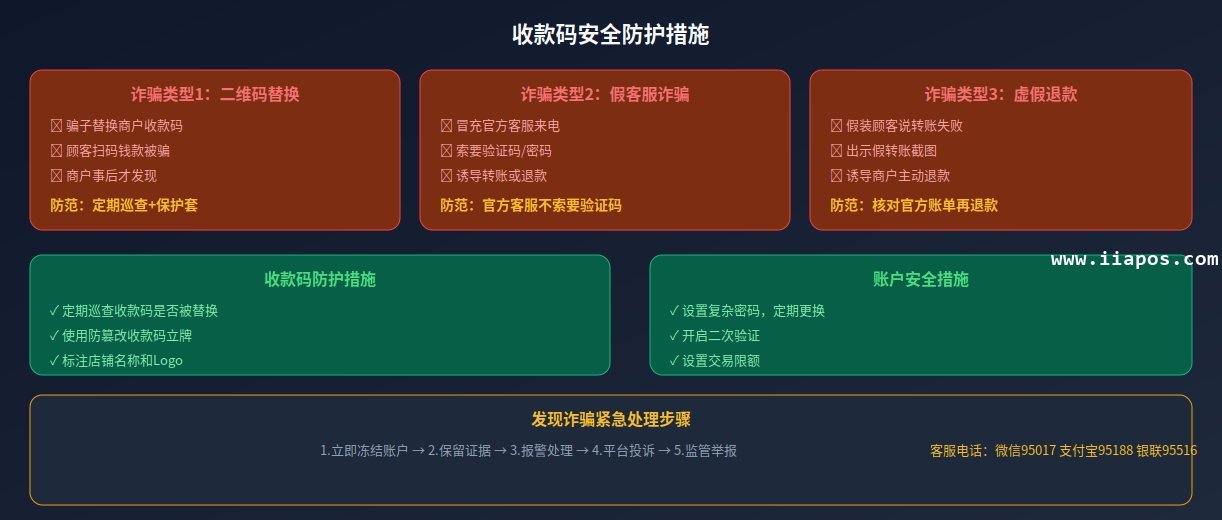
2026-10-12收款码安全使用指南:2026年商户资金防护全攻略
收款码安全使用指南!2026年最新资金防护措施,详解收款码诈骗手段、风险防范、账户安全、资金保护,帮助商户远离诈骗陷阱[...]
-
2026-10-09收款码聚合支付解决方案:一码收款多种支付
聚合支付收款码一码通收微信/支付宝/银联/数字人民币!详解聚合支付优势、选择要点、实施步骤,帮助商户提升收款效率[...]
-
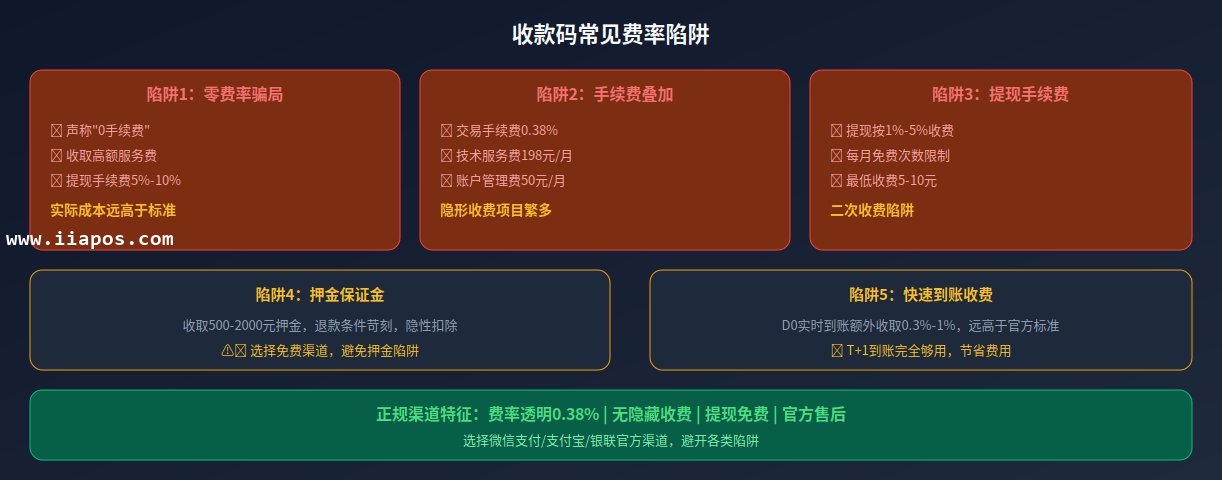
2026-10-08收款码费率陷阱揭秘:2026年避开这8种隐形收费
揭秘收款码费率陷阱!2026年最新隐形收费大曝光,教你避开"零费率"骗局、手续费叠加、提现费陷阱等8大坑,保障商户权益[...]
-
2026-09-22收款码常见问题解答:100个顾客最关心的问题
收款码使用常见问题大全!涵盖开通、使用、安全、费率、到账等100个顾客最关心的问题,一站式解决您的收款码使用困惑[...]
-
2026-09-21收款码营销技巧:用收款码提升顾客复购率的10种方法
收款码不只是收款工具!学会这10种收款码营销技巧,让收款码成为提升顾客复购率的利器。优惠券、会员积分、裂变营销等实战方法,助您生意兴隆[...]